Po trzech kwartałach 2026 roku w Warszawie podpisano umowy najmu na ponad 592 tys. m² — o 22 procent więcej niż rok wcześniej. Wskaźnik pustostanów spadł do 7,9 procent i jest najniższy od sześciu lat. Ale najciekawsza liczba w tym zestawieniu dotyczy jednej strefy.
Fakty
- Wolna powierzchnia w rejonie Ronda Daszyńskiego: około 17 600 m², czyli około 2 procent zasobu strefy
- Spadek pustostanów w tej strefie: o 3,1 punktu procentowego rok do roku
- Popyt w Warszawie po trzech kwartałach 2026: ponad 592 000 m², o 22 procent więcej rok do roku
- Wskaźnik pustostanów w Warszawie: 7,9 procent — najniżej od sześciu lat
- Strefy centralne odpowiadały za 59 procent popytu, zachodnia Warszawa za 34 procent
- Czynsze wywoławcze na koniec września: 18–32 EUR w centrum, 12–20 EUR poza centrum
- Nowa podaż w III kwartale: zero; do końca roku planowane około 4 000 m²
- Zapowiedziana podaż na lata 2027–2028: około 160 000 m²
- Największe budowy w mieście: AFI Tower (50 tys. m²), Upper One (36 tys.), Drucianka Campus (32 tys.), Skyliner II (23 tys.)
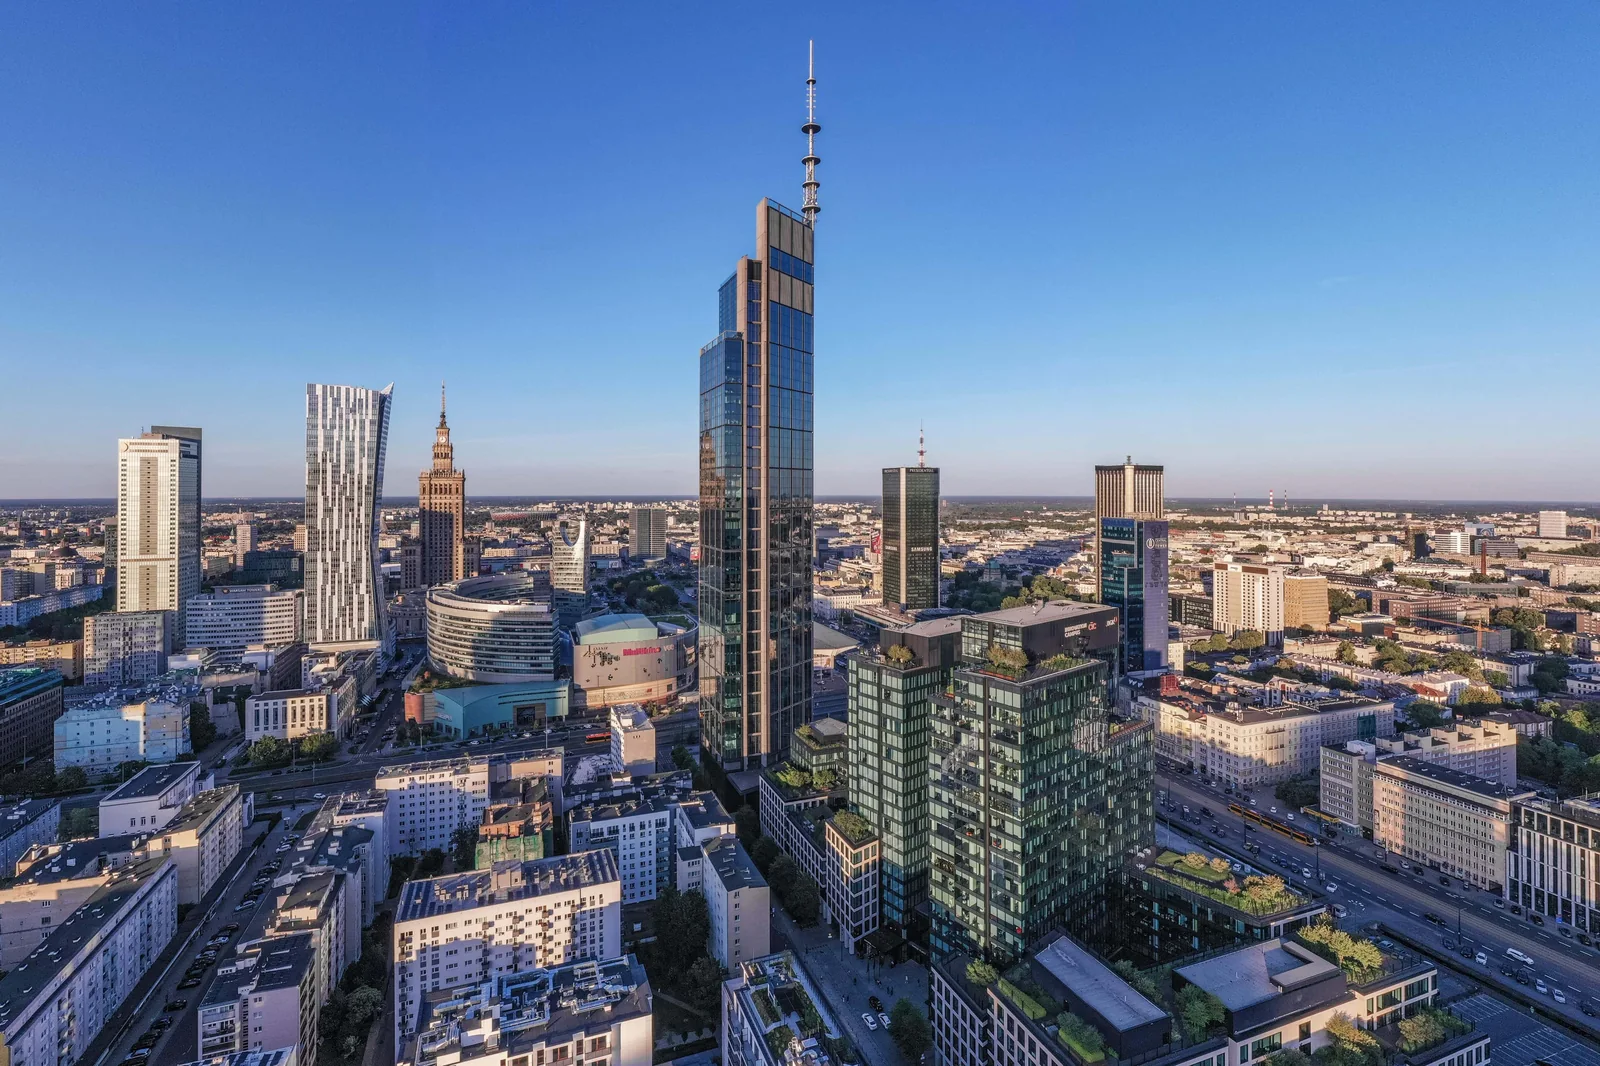
W rejonie Ronda Daszyńskiego do wynajęcia od ręki pozostaje około 17,6 tys. m², czyli mniej więcej 2 procent zasobu tej okolicy. W ciągu roku wskaźnik pustostanów spadł tam o 3,1 punktu procentowego. To oznacza, że w strefie, która przez ostatnią dekadę była głównym placem budowy warszawskich biur, wolnej powierzchni praktycznie nie ma.
Zestawmy to z informacją, którą opisywaliśmy tydzień temu. Frontex dostał pozwolenie na budowę własnej siedziby przy Racławickiej i po przeprowadzce zwolni Warsaw Spire B — blisko 21,5 tys. m², czyli praktycznie cały budynek. Jeden najemca odda więc w 2029 roku więcej powierzchni, niż jest dziś dostępne w całym rejonie Ronda Daszyńskiego.
To nie jest ciekawostka, tylko wskazówka, jak płytki jest ten rynek. Strefy centralne odpowiadały po trzech kwartałach za 59 procent popytu, a zachodnia Warszawa, z Rondem Daszyńskiego na czele, za 34 procent. Popyt koncentruje się tam, gdzie podaż już się skończyła.
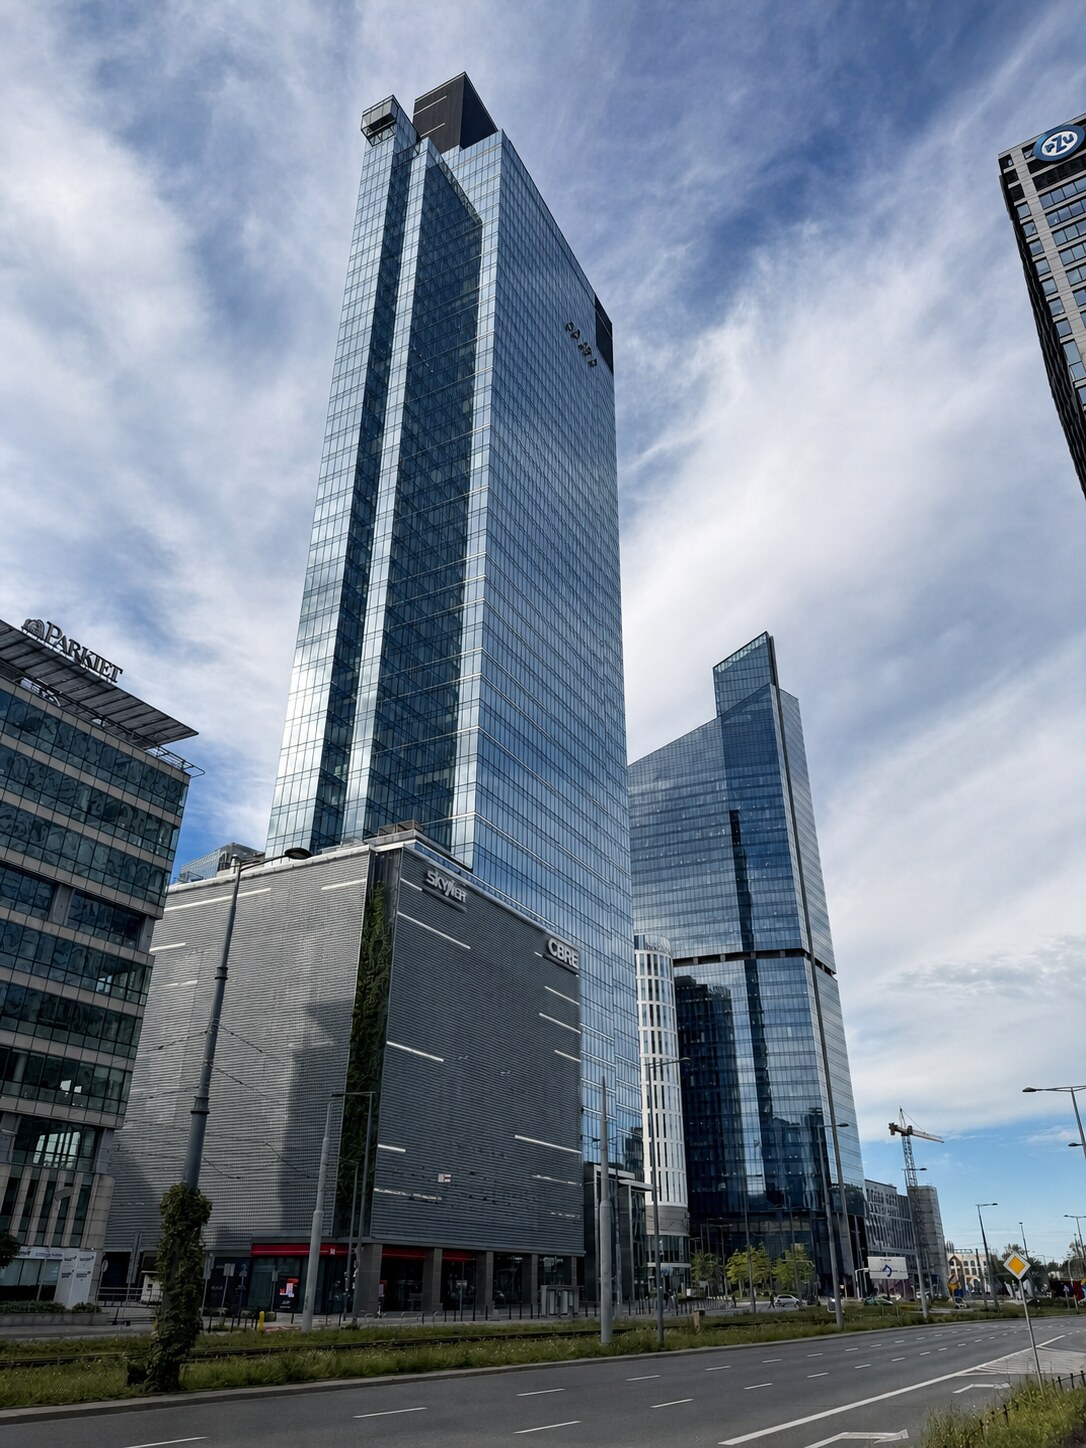
Nowej powierzchni w najbliższych kwartałach będzie niewiele. W III kwartale nie oddano w stolicy ani jednego biurowca, do końca roku zapowiadane jest około 4 tys. m², a na lata 2027–2028 — około 160 tys. m². Ponad połowa tego, co jest dziś w budowie, przypada właśnie na okolice Ronda Daszyńskiego: AFI Tower z 50 tys. m², Upper One z 36 tys., Skyliner II z 23 tys. Do tego Drucianka Campus z 32 tys. m², ale ten powstaje po drugiej stronie miasta, na Pradze.
Konsekwencja widać już w strukturze umów. Udział nowych umów w popycie wzrósł w III kwartale do 56 procent z 43 procent, a przednajmy odpowiadały za 16 procent. Najemcy przestali czekać na gotowy budynek i zaczęli zabezpieczać powierzchnię przed jego ukończeniem — bo przy takiej dostępności nie ma na co czekać.
Czynsze wywoławcze na koniec września wynosiły 18–32 euro za m² miesięcznie w lokalizacjach centralnych i 12–20 euro poza centrum. Górne widełki dotyczą budynków nowych, o wysokim standardzie i w najlepszych adresach — czyli dokładnie tych, których w tej strefie zostało 2 procent.
Kontekst rynkowy
Zasób biurowy Warszawy liczony przez PINK zmniejszył się z 6 277 700 m² na koniec marca do około 6 232 000 m² na koniec września. Rozbiórki i konwersje wyjmują z rynku więcej metrów, niż dokłada nowa podaż.
Przy Rondzie Daszyńskiego opisywaliśmy w tym roku sprzedaż The Bridge, refinansowanie Varso Place, rozbiórkę Prostej 69 i sprzedaż projektu Chopin Tower. To jedna z niewielu stref w Polsce, w której dzieje się wszystko naraz.
Dwa procent dostępności w strefie oznacza, że negocjuje się nie o stawkę, tylko o termin. Firma, która chce wejść do nowego budynku w tej okolicy w 2028 roku, rozmawia dziś o przednajmie i godzi się na warunki, jakich dwa lata temu by nie zaakceptowała. Alternatywą jest rozszerzenie poszukiwań o sąsiednie strefy — i właśnie tam warto zacząć liczyć pełny koszt zajmowania powierzchni, bo różnica w stawce bywa mniejsza niż różnica w opłacie eksploatacyjnej. — Walter Herz
Co dalej?
Pierwszym realnym uzupełnieniem oferty w tej strefie będą budynki oddawane w latach 2027–2028. Warsaw Spire B wróci na rynek dopiero po przeprowadzce Frontexu na Mokotów.