Na początku października opisywaliśmy warunkową sprzedaż projektu Chopin Tower za 54,4 mln EUR. Deweloper mówił wtedy o spółce celowej należącej do międzynarodowego inwestora, bez nazwy. Dziś wiadomo, kto stoi po drugiej stronie: według danych rejestrowych i zgodnych doniesień prasowych jest to BNP Paribas Real Estate.
Fakty
- Kupujący Chopin Tower: BNP Paribas Real Estate — według danych rejestrowych i doniesień prasowych
- Cena: 54,4 mln EUR netto; do Ghelamco ma trafić około 91 mln zł po zamknięciu transakcji
- Zamknięcie: planowane na IV kwartał 2026, pod warunkiem rezygnacji Warszawy z prawa pierwokupu
- Ghelamco zostaje deweloperem projektu na podstawie umowy o zarządzanie, za wynagrodzeniem
- Wynik za pierwsze półrocze 2026: strata netto 359,3 mln zł
- Kapitały własne Ghelamco Invest: minus 353 mln zł
- Zadłużenie obligacyjne: 788 mln zł i 5 mln EUR; z obligacjami spółek celowych około 1,14 mld zł
- Najbliższe zapadalności: 134,4 mln zł w lutym (spółka Sobieski) i 405 mln zł w marcu (Ghelamco Invest)
- Audytor zwrócił uwagę na znaczącą niepewność co do kontynuowania działalności
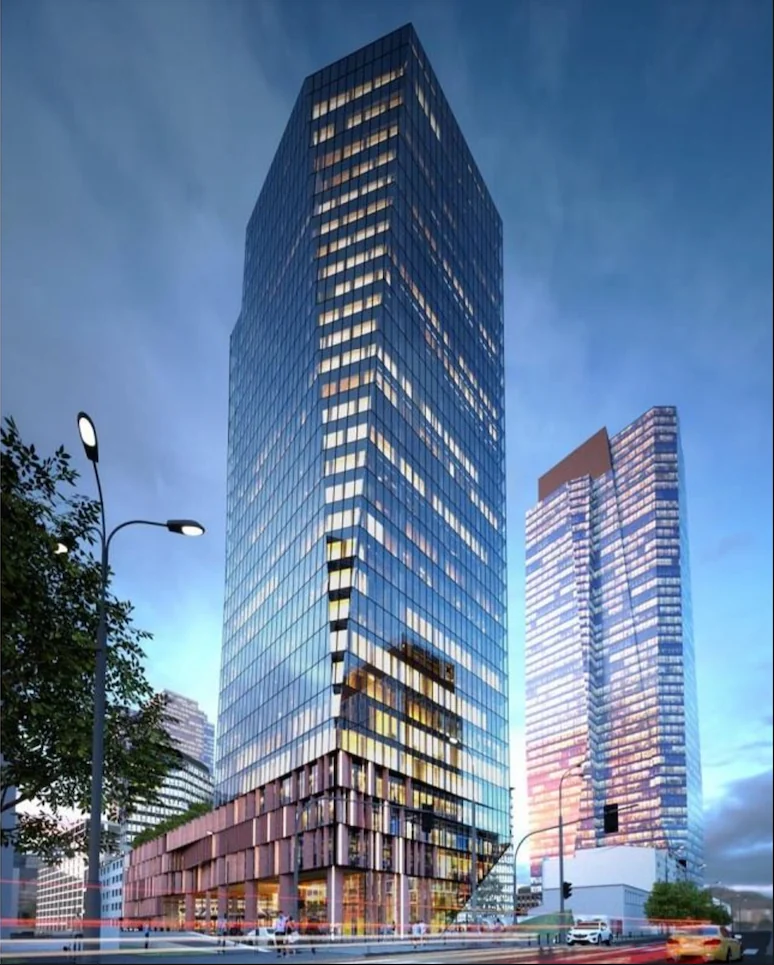
Przedmiotem transakcji jest projekt 130-metrowego wieżowca przy placu Europejskim, u zbiegu Wroniej i Grzybowskiej — około 40 000 m² biur i około 800 m² handlu i gastronomii na trzydziestu kondygnacjach. Zamknięcie zaplanowano na IV kwartał, a warunkiem jest rezygnacja Warszawy z prawa pierwokupu części nieruchomości. Ghelamco podpisało umowę o zarządzanie i zostaje deweloperem projektu za wynagrodzeniem: odpowiada za dokończenie dokumentacji, budowę i komercjalizację.
Ta konstrukcja nabiera innego sensu, gdy zestawić ją z raportem półrocznym, który spółka opublikowała 14 października, po terminie. Ghelamco Invest zamknęło pierwsze półrocze stratą netto 359,3 mln zł, wynikającą przede wszystkim z przeszacowania pożyczek udzielonych spółkom projektowym po zmianie metodologii wyceny. Kapitały własne spadły do minus 353 mln zł. Audytor zwrócił uwagę na znaczącą niepewność co do zdolności spółki do kontynuowania działalności — to drugi raport z takim zastrzeżeniem. Ponieważ strata przewyższyła kapitał zapasowy i połowę kapitału zakładowego, wspólnicy musieli podjąć uchwałę o dalszym istnieniu spółki.
Razem z raportem spółka przedstawiła plan obsługi zadłużenia. Zadłużenie obligacyjne samego Ghelamco Invest to 788 mln zł i 5 mln EUR, a razem z papierami spółek celowych około 1,14 mld zł. Najbliższe terminy są dwa: 134,4 mln zł w lutym, z emisji spółki Sobieski, i 405 mln zł w marcu, z emisji Ghelamco Invest.
Źródła spłaty również są wymienione wprost. Pierwszym jest sprzedaż The Bridge — spółka oczekuje około 237 mln zł ze spłaty pożyczek udzielonych spółce projektowej po zaspokojeniu banku, z czego około 19 mln zł już wpłynęło, a około 105 mln zł zależy od warunków, na które nie ma wpływu. Drugim jest Chopin Tower z kwotą około 91 mln zł po zamknięciu. Trzecim — zobowiązanie belgijskiej spółki matki na 50 mln EUR, z czego 10 mln EUR ma wpłynąć przed marcową zapadalnością. Czwartym są nowe emisje: planowana emisja spółki Plac Grzybowski na 130 mln zł zabezpieczona aktywami oraz rozmowy z największym obligatariuszem o rolowaniu papierów na kwotę do 45 mln EUR. Negocjowana jest też sprzedaż projektu Vibe II.
Rynek zareagował wcześniej niż plan się pojawił. Notowania obligacji na Catalyst były zawieszone przez ponad tydzień z powodu opóźnienia raportu, a przed zawieszeniem papiery chodziły po 57,6 do 81 procent wartości nominalnej, zależnie od serii. Obroty wskazywały, że sprzedają głównie inwestorzy indywidualni.
Dla rynku biurowego najważniejsze jest jednak to, co ta sytuacja mówi o modelu. Ghelamco zapowiada, że chce działać jako deweloper z partnerami kapitałowymi, zachowując w części projektów udziały mniejszościowe, i poszerzyć działalność o mieszkania, akademiki i projekty wielofunkcyjne. Biura pozostają rdzeniem. Chopin Tower jest pierwszym pełnym przykładem tej formuły: deweloper nie finansuje inwestycji i nie jest jej właścicielem, ale buduje i komercjalizuje za wynagrodzeniem.
Najemców budynków Ghelamco ta zmiana nie dotyka bezpośrednio — umowy najmu wiążą spółki projektowe, a te są odrębnymi podmiotami i w większości mają własne finansowanie bankowe. Dotyczy jednak tego, z kim najemca będzie rozmawiał za kilka lat: w nowym modelu właścicielem budynku jest inwestor kapitałowy od pierwszego dnia, a deweloper schodzi ze sceny po zakończeniu komercjalizacji.
Kontekst rynkowy
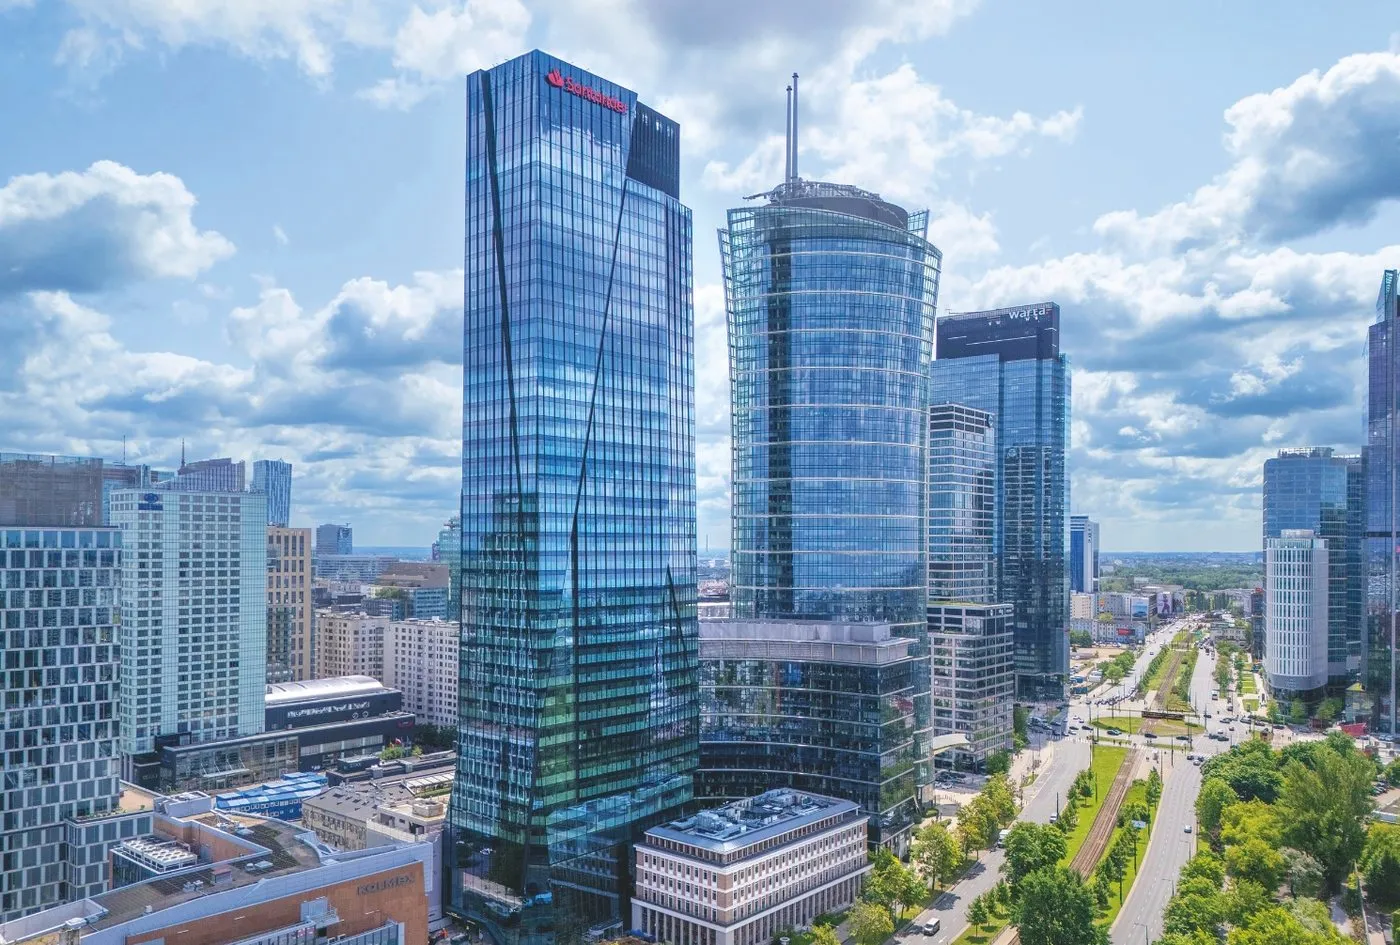
W tym roku opisywaliśmy sprzedaż The Bridge spółce z grupy Eastnine przy wycenie 285 mln EUR oraz warunkową sprzedaż projektu Chopin Tower. Obie transakcje są elementem tej samej zmiany sposobu finansowania.
Przy Rondzie Daszyńskiego, gdzie leżą oba projekty, wolna powierzchnia stanowi dziś około 2 procent zasobu strefy. Popyt nie jest więc problemem tych budynków — problemem jest struktura finansowania dewelopera.
Najemcy rzadko sprawdzają, kto stoi za budynkiem, i zwykle nie muszą — umowę podpisuje spółka projektowa, a nie grupa. Warto jednak wiedzieć, w którym momencie cyklu wchodzi się do budynku. Przy obiekcie, który ma zmienić właściciela w trakcie najmu, pytamy o zakres zobowiązań przechodzących na nabywcę: niewykorzystane okresy bezczynszowe, zobowiązania do wykończenia, gwarancje jakości i zasady rozliczenia kaucji. To są rzeczy, które powinny być w umowie, a nie w zaufaniu do logotypu na elewacji. — Walter Herz
Co dalej?
Zamknięcie sprzedaży Chopin Tower zaplanowano na IV kwartał i zależy od decyzji miasta w sprawie prawa pierwokupu. Najbliższe terminy wykupu obligacji przypadają na luty i marzec.